Los monjes católicos en Francia no perciben salario. Esta afirmación, a menudo resumida en una frase, oculta un funcionamiento económico mucho más rico y estructurado de lo que parece. Detrás del voto de pobreza se esconde un sistema colectivo donde los ingresos existen, pero nunca son individuales.
Voto de pobreza y caja común: cómo funciona la economía monástica
Cuando un monje pronuncia sus votos, renuncia a la propiedad personal. Concretamente, esto significa que no posee ni cuenta bancaria personal, ni patrimonio propio. Todos los ingresos se depositan en una caja común gestionada por la comunidad.
Esta caja común cubre las necesidades cotidianas: comida, ropa, atención médica, mantenimiento de los edificios. El monje no recibe un sobre mensual. Sus gastos personales, cuando existen, pasan por una solicitud al ecónomo de la comunidad.
Para entender mejor los ingresos anuales de los monjes católicos, es necesario razonar a escala del monasterio, no del individuo. El ingreso de un monje es lo que su comunidad genera colectivamente, dividido no en partes iguales, sino redistribuido según las necesidades reales de cada uno.
Fuentes de ingresos de los monasterios en Francia: trabajo, venta y acogida
Los monasterios franceses no viven únicamente de la oración. Sus recursos provienen de varios canales, a menudo combinados.
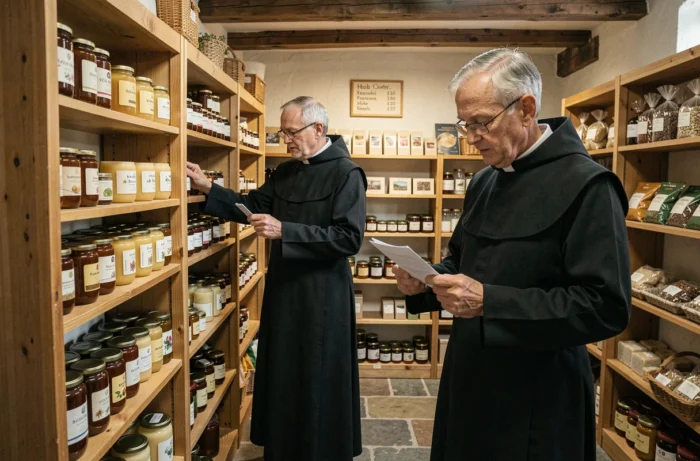
- La producción artesanal y alimentaria: cervezas, quesos, mermeladas, galletas, cosméticos. Estos productos se venden en las tiendas de las abadías o cada vez más a través de sitios de venta en línea. La marca monástica se utiliza explícitamente como argumento comercial.
- La hospitalidad monástica: muchas abadías ofrecen estancias, que van desde retiros espirituales hasta alojamiento turístico. Las tarifas varían según los lugares, pero esta actividad representa una parte significativa del presupuesto.
- Las donaciones, legados y ofrendas: fieles o benefactores contribuyen regularmente al funcionamiento de las comunidades. Algunos monasterios también reciben legados testamentarios.
El comercio en línea se ha convertido en un canal creciente para comunidades que enfrentan cargas de mantenimiento patrimonial pesadas. Un reportaje de TF1 emitido en agosto de 2026 subrayaba este giro hacia la venta a distancia, con monjes que desarrollan su presencia digital para alcanzar un público más amplio.
Cargas y restricciones financieras de las abadías francesas
Hablar de ingresos sin mencionar las cargas da una imagen incompleta. Los monasterios enfrentan gastos considerables, a menudo subestimados.
El mantenimiento del patrimonio construido absorbe una parte mayor de los recursos. Muchas abadías ocupan edificios clasificados o inscritos en los monumentos históricos. Las obras de adecuación (seguridad contra incendios, accesibilidad, renovación energética) representan sumas que las ventas de productos monásticos no siempre cubren.
Algunas comunidades exploran modelos innovadores para financiar estas restauraciones. La reconversión parcial de edificios en alojamientos turísticos o en espacios culturales es parte de las estrategias adoptadas. El patrimonio se convierte así en un palanca económica en sí mismo, no solo en un gasto.
Seguridad social y cobertura de los monjes
Los religiosos en Francia se benefician de una afiliación a la seguridad social. La comunidad cotiza por cada uno de sus miembros, lo que les da acceso a atención médica y a una pensión, aunque modesta. Este punto es a menudo desconocido: el voto de pobreza no excluye la protección social.
Ingresos monásticos y fiscalidad en Francia: lo que dice la ley
Las comunidades religiosas en Francia funcionan generalmente bajo un estatus asociativo (asociación cultual o congregación reconocida). Este marco jurídico determina su relación con el impuesto.
Las congregaciones reconocidas se benefician de exenciones fiscales específicas, especialmente sobre las donaciones y legados recibidos. Las actividades comerciales (venta de productos, hospitalidad) pueden, en cambio, estar sujetas a impuestos si superan ciertos umbrales o si son consideradas competitivas por la administración fiscal.
El monje, individualmente, no declara ingresos personales ya que no percibe ninguno. Es la persona jurídica (la congregación, la asociación) la que asume las obligaciones fiscales. Esta distinción es fundamental para entender por qué no se puede responder simplemente a la pregunta “¿cuánto gana un monje al año?”.
Por qué la cuestión del “salario” de un monje no tiene realmente sentido
Buscar una cantidad anual en euros para un monje católico es aplicar una escala salarial a un estilo de vida que la rechaza por principio. El voto de pobreza no es una postura simbólica: estructura jurídicamente y materialmente la vida del religioso.
Lo que más se asemeja a un “ingreso” para un monje es el valor de los bienes y servicios que la comunidad le proporciona: alojamiento, comida, ropa, atención. Esta cobertura total reemplaza la noción de salario.
Los datos a veces citados en sitios de estimación salarial (algunos cientos o miles de euros al mes) corresponden en realidad a promedios calculados sobre puestos salariales en estructuras religiosas, como capellanes o docentes. Estas cifras no reflejan la realidad de un monje que vive en comunidad bajo voto de pobreza.
El modelo económico monástico sigue siendo un caso aparte en el panorama francés. Se basa en la mutualización, el trabajo colectivo y una forma de sobriedad que hace que la comparación con un empleo clásico sea inapropiada. Para las comunidades que logran equilibrar sus cuentas, la venta de productos, la acogida y las donaciones forman un trípode suficiente. Para otras, la cuestión de la viabilidad se plantea con agudeza, especialmente cuando los efectivos disminuyen y las cargas patrimoniales aumentan.