Les moines catholiques en France ne perçoivent pas de salaire. Cette affirmation, souvent résumée en une phrase, masque un fonctionnement économique bien plus riche et structuré qu’il n’y paraît. Derrière le vœu de pauvreté se cache un système collectif où les revenus existent, mais ne sont jamais individuels.
Vœu de pauvreté et pot commun : comment fonctionne l’économie monastique
Quand un moine prononce ses vœux, il renonce à la propriété personnelle. Concrètement, cela signifie qu’il ne possède ni compte bancaire personnel, ni patrimoine propre. Tous les revenus sont versés dans un pot commun géré par la communauté.
Ce pot commun couvre les besoins courants : nourriture, vêtements, soins médicaux, entretien des bâtiments. Le moine ne reçoit pas d’enveloppe mensuelle. Ses dépenses personnelles, quand elles existent, passent par une demande à l’économe de la communauté.
Pour mieux comprendre les revenus annuels des moines catholiques, il faut donc raisonner à l’échelle du monastère, pas de l’individu. Le revenu d’un moine, c’est ce que sa communauté génère collectivement, divisé non pas en parts égales, mais redistribué selon les besoins réels de chacun.
Sources de revenus des monastères en France : travail, vente et accueil
Les monastères français ne vivent pas uniquement de la prière. Leurs ressources proviennent de plusieurs canaux, souvent combinés.
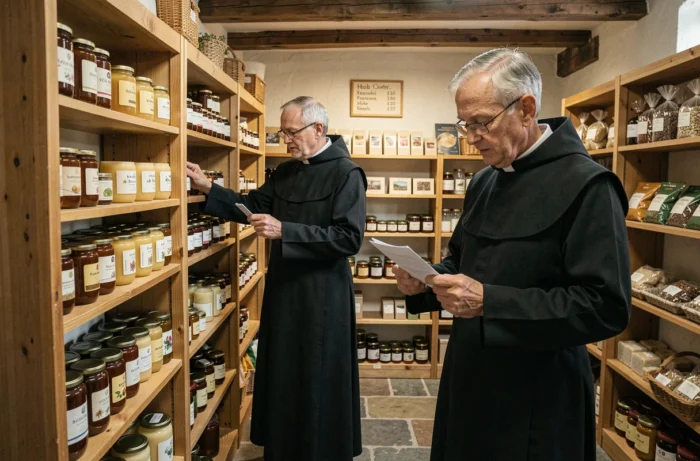
- La production artisanale et alimentaire : bières, fromages, confitures, biscuits, cosmétiques. Ces produits sont vendus dans les boutiques des abbayes ou de plus en plus via des sites de vente en ligne. La marque monastique est explicitement utilisée comme argument commercial.
- L’hôtellerie monastique : de nombreuses abbayes proposent des séjours, allant de la retraite spirituelle à l’hébergement touristique. Les tarifs varient selon les lieux, mais cette activité représente une part significative du budget.
- Les dons, legs et offrandes : des fidèles ou bienfaiteurs contribuent régulièrement au fonctionnement des communautés. Certains monastères reçoivent aussi des legs testamentaires.
Le commerce en ligne est devenu un relais croissant pour des communautés confrontées à des charges d’entretien patrimonial lourdes. Un reportage de TF1 diffusé en août 2026 soulignait ce virage vers la vente à distance, avec des moines qui développent leur présence numérique pour toucher un public plus large.
Charges et contraintes financières des abbayes françaises
Parler de revenus sans évoquer les charges donne une image incomplète. Les monastères font face à des dépenses considérables, souvent sous-estimées.
L’entretien du patrimoine bâti absorbe une part majeure des ressources. Beaucoup d’abbayes occupent des bâtiments classés ou inscrits aux monuments historiques. Les travaux de mise aux normes (sécurité incendie, accessibilité, rénovation énergétique) représentent des sommes que les seules ventes de produits monastiques ne suffisent pas toujours à couvrir.
Certaines communautés explorent des modèles innovants pour financer ces restaurations. La reconversion partielle de bâtiments en hébergements touristiques ou en espaces culturels fait partie des pistes adoptées. Le patrimoine devient alors un levier économique en lui-même, pas seulement un poste de dépense.
Sécurité sociale et couverture des moines
Les religieux en France bénéficient d’une affiliation à la sécurité sociale. La communauté cotise pour chacun de ses membres, ce qui leur donne accès aux soins et à une retraite, bien que modeste. Ce point est souvent méconnu : le vœu de pauvreté n’exclut pas la protection sociale.
Revenus monastiques et fiscalité en France : ce que dit le droit
Les communautés religieuses en France fonctionnent généralement sous un statut associatif (association cultuelle ou congrégation reconnue). Ce cadre juridique détermine leur rapport à l’impôt.
Les congrégations reconnues bénéficient d’exonérations fiscales spécifiques, notamment sur les dons et legs reçus. Les activités commerciales (vente de produits, hôtellerie) peuvent en revanche être soumises à l’impôt si elles dépassent certains seuils ou si elles sont jugées concurrentielles par l’administration fiscale.
Le moine, individuellement, ne déclare pas de revenus personnels puisqu’il n’en perçoit pas. C’est la personne morale (la congrégation, l’association) qui porte les obligations fiscales. Cette distinction est fondamentale pour comprendre pourquoi on ne peut pas répondre simplement à la question « combien gagne un moine par an ».
Pourquoi la question du « salaire » d’un moine n’a pas vraiment de sens
Chercher un montant annuel en euros pour un moine catholique, c’est appliquer une grille salariale à un mode de vie qui la refuse par principe. Le vœu de pauvreté n’est pas une posture symbolique : il structure juridiquement et matériellement la vie du religieux.
Ce qui se rapproche le plus d’un « revenu » pour un moine, c’est la valeur des biens et services que la communauté lui fournit : logement, nourriture, vêtements, soins. Cette prise en charge totale remplace la notion de salaire.
Les données parfois citées sur des sites d’estimation salariale (quelques centaines ou milliers d’euros par mois) correspondent en réalité à des moyennes calculées sur des postes salariés dans des structures religieuses, comme des aumôniers ou des enseignants. Ces chiffres ne reflètent pas la réalité d’un moine vivant en communauté sous vœu de pauvreté.
Le modèle économique monastique reste un cas à part dans le paysage français. Il repose sur la mutualisation, le travail collectif et une forme de sobriété qui rend la comparaison avec un emploi classique inadaptée. Pour les communautés qui parviennent à équilibrer leurs comptes, la vente de produits, l’accueil et les dons forment un trépied suffisant. Pour d’autres, la question de la viabilité se pose avec acuité, surtout quand les effectifs diminuent et que les charges patrimoniales augmentent.