De katholieke monniken in Frankrijk ontvangen geen salaris. Deze bewering, vaak samengevat in één zin, verbergt een veel rijkere en gestructureerde economische werking dan het lijkt. Achter de gelofte van armoede schuilt een collectief systeem waar inkomsten bestaan, maar nooit individueel zijn.
Gelofte van armoede en gezamenlijke pot: hoe de monastieke economie werkt
Wanneer een monnik zijn geloften aflegt, doet hij afstand van persoonlijk eigendom. Concreet betekent dit dat hij geen persoonlijke bankrekening of eigen vermogen heeft. Alle inkomsten worden gestort in een gezamenlijke pot die door de gemeenschap wordt beheerd.
Deze gezamenlijke pot dekt de dagelijkse behoeften: voedsel, kleding, medische zorg, onderhoud van de gebouwen. De monnik ontvangt geen maandelijkse envelop. Zijn persoonlijke uitgaven, wanneer die er zijn, verlopen via een verzoek aan de econoom van de gemeenschap.
Om de jaarlijkse inkomsten van katholieke monniken beter te begrijpen, moet men dus redeneren op het niveau van het klooster, niet van het individu. Het inkomen van een monnik is wat zijn gemeenschap collectief genereert, niet verdeeld in gelijke delen, maar herverdeeld volgens de werkelijke behoeften van ieder.
Inkomstenbronnen van kloosters in Frankrijk: werk, verkoop en ontvangst
De Franse kloosters leven niet alleen van gebed. Hun middelen komen uit verschillende kanalen, vaak gecombineerd.
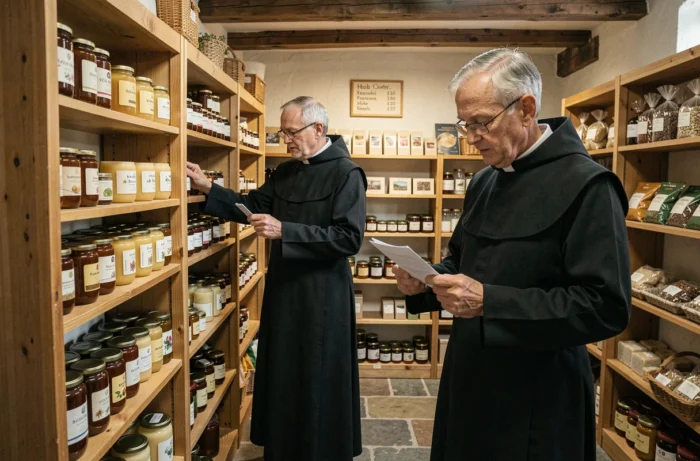
- Ambachtelijke en voedselproductie: bieren, kazen, jam, koekjes, cosmetica. Deze producten worden verkocht in de winkels van de abdijen of steeds vaker via online verkoopwebsites. Het monastieke merk wordt expliciet gebruikt als commercieel argument.
- Monastieke gastvrijheid: veel abdijen bieden verblijven aan, variërend van spirituele retraites tot toeristische accommodatie. De prijzen variëren afhankelijk van de locaties, maar deze activiteit vertegenwoordigt een aanzienlijk deel van het budget.
- Donaties, legaten en offers: gelovigen of weldoeners dragen regelmatig bij aan de werking van de gemeenschappen. Sommige kloosters ontvangen ook testamentaire legaten.
Online verkoop is een groeiend kanaal voor gemeenschappen die worden geconfronteerd met zware onderhoudskosten. Een reportage van TF1, uitgezonden in augustus 2026, benadrukte deze verschuiving naar afstandsverkoop, met monniken die hun digitale aanwezigheid ontwikkelen om een breder publiek te bereiken.
Kosten en financiële verplichtingen van Franse abdijen
Over inkomsten praten zonder de kosten te vermelden geeft een onvolledig beeld. De kloosters staan voor aanzienlijke uitgaven, die vaak worden onderschat.
Het onderhoud van het onroerend goed neemt een groot deel van de middelen in beslag. Veel abdijen bevinden zich in gebouwen die zijn geclassificeerd of geregistreerd als historische monumenten. De kosten voor het voldoen aan normen (brandveiligheid, toegankelijkheid, energie-renovatie) zijn bedragen die niet altijd kunnen worden gedekt door alleen de verkoop van monastieke producten.
Sommige gemeenschappen verkennen innovatieve modellen om deze restauraties te financieren. De gedeeltelijke herbestemming van gebouwen naar toeristische accommodaties of culturele ruimtes is een van de gekozen opties. Het erfgoed wordt dan een economische hefboom op zich, niet alleen een kostenpost.
Sociale zekerheid en dekking van monniken
Religieuzen in Frankrijk profiteren van een aansluiting bij de sociale zekerheid. De gemeenschap betaalt premies voor elk van haar leden, wat hen toegang geeft tot zorg en een pensioen, zij het bescheiden. Dit punt is vaak onbekend: de gelofte van armoede sluit sociale bescherming niet uit.
Monastieke inkomsten en belasting in Frankrijk: wat de wet zegt
Religieuze gemeenschappen in Frankrijk functioneren doorgaans onder een associatief statuut (cultusvereniging of erkende congregatie). Dit juridische kader bepaalt hun relatie tot de belasting.
Erkende congregaties profiteren van specifieke belastingvrijstellingen, met name op ontvangen donaties en legaten. Commerciële activiteiten (verkoop van producten, gastvrijheid) kunnen echter onderhevig zijn aan belasting als ze bepaalde drempels overschrijden of als ze door de belastingdienst als concurrerend worden beschouwd.
De monnik, individueel, declareert geen persoonlijk inkomen omdat hij dat niet ontvangt. Het is de rechtspersoon (de congregatie, de vereniging) die de fiscale verplichtingen draagt. Dit onderscheid is fundamenteel om te begrijpen waarom men niet eenvoudig kan antwoorden op de vraag “hoeveel verdient een monnik per jaar”.
Waarom de vraag naar het “salaris” van een monnik niet echt zinvol is
Zoeken naar een jaarlijks bedrag in euro’s voor een katholieke monnik is het toepassen van een salarissysteem op een levenswijze die dat principe weigert. De gelofte van armoede is geen symbolische houding: het structureert juridisch en materieel het leven van de religieuze.
Wat het dichtst bij een “inkomen” voor een monnik komt, is de waarde van de goederen en diensten die de gemeenschap hem biedt: huisvesting, voedsel, kleding, zorg. Deze totale zorg vervangt het begrip salaris.
De gegevens die soms worden genoemd op salarisinschatting websites (enkele honderden of duizenden euro’s per maand) komen in werkelijkheid overeen met gemiddelden die zijn berekend op basis van betaalde functies in religieuze instellingen, zoals geestelijken of leraren. Deze cijfers weerspiegelen niet de realiteit van een monnik die in gemeenschap leeft onder de gelofte van armoede.
Het monastieke economische model blijft een uitzondering in het Franse landschap. Het is gebaseerd op mutualisering, collectief werk en een vorm van soberheid die de vergelijking met een klassieke baan ongepast maakt. Voor de gemeenschappen die erin slagen hun rekeningen in balans te houden, vormen de verkoop van producten, ontvangst en donaties een voldoende basis. Voor anderen is de vraag naar levensvatbaarheid acuut, vooral wanneer het aantal leden afneemt en de erfgoedlasten toenemen.